미국 바이어가 요구하는 CGL 추가피보험자(Additional Insured)·대위권 포기(Waiver of Subrogation) 조항의 ISO 양식 구조, 국내 보험사 대응 방법, COI 발급 실무까지 총정리합니다. | |
| Title |
|
| Writer |
|
작성일: 2026. 8. 4
목차
• 해외 바이어가 요구하는 보험 조항, 무엇이 문제인가
• Additional Insured 요구 — ISO 양식과 국내 대응
• Waiver of Subrogation 요구 — 대위권 포기의 구조
• COI 발급과 증권 문구 맞추기 실무
• 한도가 과도할 때 협상 전략
• 추가피보험자·대위권 포기 자주 묻는 질문
해외 바이어가 요구하는 보험 조항, 무엇이 문제인가
미국 바이어가 수출 계약서에 요구하는 Additional Insured(추가 피보험자), Waiver of Subrogation(대위권 포기), Primary & Noncontributory(주보험·비분담) 조항은 미국 ISO 표준 Endorsement를 전제로 작성된 것이므로, 국내 보험사 증권으로 대응할 때 양식·문구 차이를 사전에 점검해야 합니다.
미국 발주처와 계약할 때 가장 빈번하게 마주치는 보험 요구사항은 "Name us as Additional Insured," "Provide Waiver of Subrogation," "Coverage shall be Primary and Noncontributory"의 세 가지입니다. 이 요구는 미국 ISO CGL 약관(CG 00 01)에 부가하는 표준 Endorsement 양식을 전제로 합니다.
국내 수출기업이 이 요구를 처음 받으면, 보험사에 "추가 피보험자 등록"과 "구상권 포기 특약"을 요청하게 됩니다. 그런데 국내 보험사의 특약 양식이 미국 ISO Endorsement와 동일하지 않아 바이어 측 리스크 매니저가 COI를 검토할 때 "요건 미충족"으로 판단하는 경우가 발생합니다.
Additional Insured 요구 — ISO 양식과 국내 대응
Additional Insured(추가 피보험자)란 피보험자의 CGL 증권에 제3자를 추가하여 해당 증권의 담보를 공유받도록 하는 조항으로, 미국에서는 ISO CG 20 10(진행 중 작업)과 CG 20 37(완성작업)이 표준 양식입니다.
ISO 표준 Endorsement 구조
CG 20 10은 진행 중 작업(Ongoing Operations)으로 인한 제3자 손해에 대해 추가 피보험자에게 담보를 확장하는 ISO Endorsement입니다. 현행 04/13 에디션 기준, 담보는 작업 완료 시 종료됩니다.
완성작업(Completed Operations) 이후의 손해까지 담보하려면 CG 20 37을 별도로 부가해야 합니다. 미국 계약서에서 "for both ongoing and completed operations"라는 문구가 있다면, CG 20 10과 CG 20 37 두 가지 Endorsement를 모두 요구하는 것입니다.
| ISO Endorsement | 담보 범위 | 적용 시점 |
|---|---|---|
| CG 20 10 | 진행 중 작업(Ongoing Operations)으로 인한 BI/PD | 작업 완료 전까지 |
| CG 20 37 | 완성작업(Completed Operations)으로 인한 BI/PD | 작업 완료 후 |
| CG 20 01 | Primary & Noncontributory 조건 부가 | 서면 계약 요건 충족 시 |
국내 보험사의 추가 피보험자 특약 대응
국내 보험사도 추가 피보험자 특약을 제공하지만, ISO CG 20 10/CG 20 37과 동일한 양식은 아닙니다. 바이어가 특정 ISO Endorsement 번호를 지정하여 요구할 경우 양식 불일치로 거절될 수 있습니다.
실무 기준: 바이어가 "CG 20 10 and CG 20 37 on a primary and noncontributory basis"를 요구하는 경우, 계약서 원문을 보험사에 공유하고 ISO 양식과 동등한 영문 Endorsement 발행이 가능한지 사전 확인이 필요합니다.
Waiver of Subrogation 요구 — 대위권 포기의 구조
Waiver of Subrogation(대위권 포기)이란 보험사가 보험금 지급 후 제3자에 대해 행사할 수 있는 구상권(대위권)을 사전에 포기하는 조항으로, 미국에서는 ISO CG 24 04가 표준 양식입니다.
ISO CG 24 04의 작동 구조
ISO CG 24 04가 부가되면, 보험사는 클레임 지급 후 Endorsement에 기재된 상대방(통상 바이어)에 대해 구상권을 행사하지 않겠다고 약정합니다.
계약서 조항과 증권 Endorsement가 모두 갖춰져야 확실히 작동합니다.
국내 보험사의 구상권 포기 특약 대응
국내 보험사에서도 구상권 포기 특약을 부가할 수 있으나, 문구가 ISO CG 24 04와 동일하지 않을 수 있습니다. 바이어가 "CG 24 04 or equivalent"를 요구하면, 보험사에 영문 Endorsement 발행이 가능한지 확인해야 합니다.
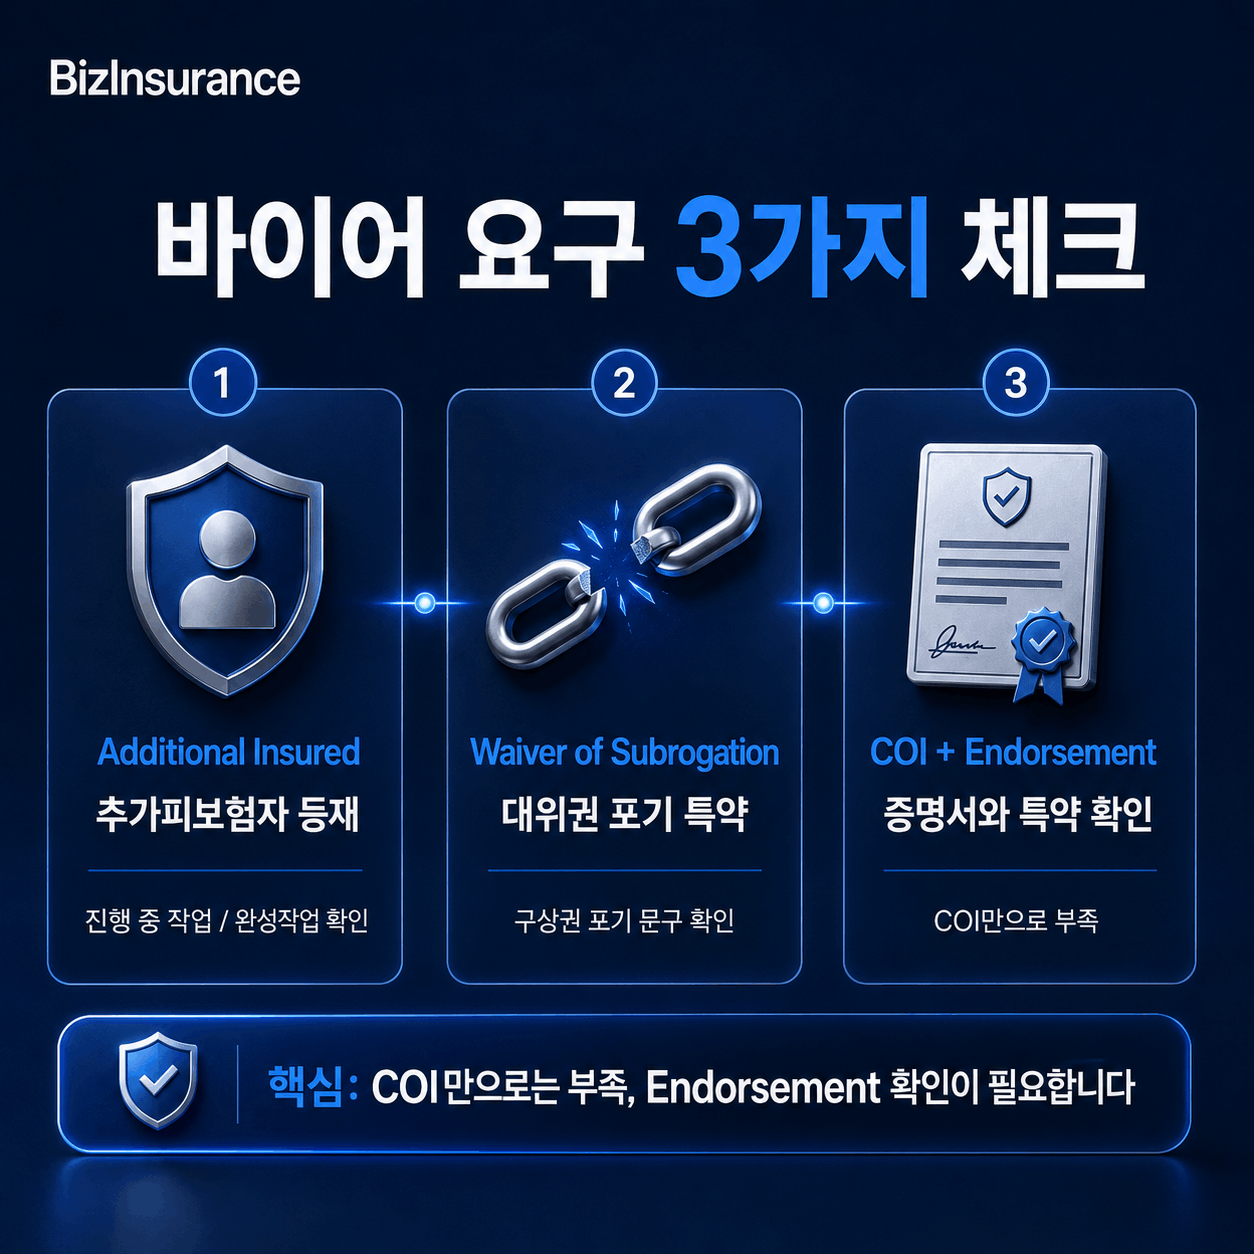
실무 기준: Additional Insured와 Waiver of Subrogation은 별개의 조항입니다. 바이어가 추가 피보험자로 등재되어 있더라도 대위권 포기 Endorsement가 없으면, 보험사가 클레임 지급 후 바이어에게 구상권을 행사할 수 있습니다. 두 조항은 반드시 함께 점검해야 합니다.
COI 발급과 증권 문구 맞추기 실무
COI(Certificate of Insurance)는 보험 가입 사실을 증명하는 요약 문서로, ACORD 양식이 표준입니다. COI 자체는 담보를 부여하지 않으며, 실제 담보는 증권에 부가된 Endorsement에 의해 결정됩니다.
COI에 기재해야 하는 핵심 항목
ACORD 양식은 보험 종류, 담보한도, 추가 피보험자 정보 등을 한 페이지에 요약하며, 바이어의 리스크 매니저는 이 문서로 보험 요건 충족 여부를 판단합니다.
COI 발급 시 체크리스트
① Certificate Holder: 바이어의 정확한 법인명·주소 기재
② Additional Insured 표기: Description of Operations란에 "additional insured per attached endorsement" 문구 포함
③ Waiver of Subrogation 표기: "waiver of subrogation applies per attached endorsement" 문구 포함
④ Primary & Noncontributory 표기: 계약서에 요구된 경우 해당 문구 포함
⑤ 한도 금액: 계약서에 명시된 Per Occurrence / General Aggregate 한도 이상인지 확인
바이어가 요구하는 문구를 증권에 넣을 수 있나요
COI의 Description of Operations란에 바이어 요구 문구를 기재하는 것은 보험사 협조가 있으면 대부분 가능합니다. 다만 COI 문구 자체는 담보를 부여하지 않으므로, 실제 Endorsement가 증권에 부가되어 있는지 반드시 확인해야 합니다.
실무 기준: 국내 보험사가 ACORD 양식의 COI를 발행하지 못하는 경우, 보험사 자체 양식의 영문 가입증명서를 발행받아 바이어에게 수용 가능 여부를 사전에 확인하는 것이 현실적 대안입니다.
한도가 과도할 때 협상 전략
미국 계약서가 요구하는 보험 한도가 실제 거래 규모 대비 과도한 경우, 한도 조정 협상, Umbrella/Excess 활용, 업종별 관행 제시 3가지 전략으로 대응할 수 있습니다.
미국 계약서에 높은 한도가 명시되어 있어 국내 보험사의 기본 CGL 한도로 충족이 어려운 경우, 실제 거래의 위험 규모와 업종별 관행을 기준으로 합리적 수준을 제안하는 것이 효과적입니다.
한도 과도 시 협상 전략
① 거래 규모 기반 한도 조정 제안: 연간 계약 금액, 납품 물량, 제품 위험도를 근거로 합리적 한도를 역제안. 바이어도 표준 조항을 일률 적용하는 경우가 많아 협상 여지가 있음
② Umbrella/Excess Liability 활용: 기본 CGL 한도를 초과하는 금액을 Umbrella 또는 Excess 보험으로 충당. 비용 대비 효율적인 한도 확보 방법
③ 업종별 표준 한도 제시: 해당 업종에서 통용되는 일반적인 보험 한도 수준을 보험 브로커를 통해 확인하고, 바이어에게 업계 관행을 근거로 제안
실무 기준: 바이어의 보험 요건은 대부분 해당 기업 법무팀의 표준 조항입니다. 합리적 근거를 제시하면 한도 조정에 응하는 경우가 많으므로, "요구 그대로 수용"과 "전면 거부" 사이에서 협상 가능한 지점을 찾는 것이 중요합니다.
추가피보험자·대위권 포기 FAQ
자주 묻는 질문과 실무 관점의 답변
01바이어가 요구하는 문구를 COI에 넣을 수 있나요?
COI의 Description of Operations란에 바이어가 요구하는 문구를 기재하는 것은 보험사의 협조가 있으면 대부분 가능합니다.
다만 COI 문구 자체는 담보를 부여하지 않으므로, 대응하는 Endorsement가 실제로 증권에 부가되어 있는지 확인해야 합니다.02한도가 과도하면 어떻게 하나요?
거래 규모와 업종별 관행을 근거로 합리적 수준의 한도를 역제안하거나, Umbrella/Excess 보험으로 부족분을 충당하는 방법이 있습니다.
바이어의 보험 요건은 대부분 표준 조항의 일률 적용이므로, 구체적 근거를 제시하면 한도 조정에 응하는 경우도 있습니다.03Additional Insured와 Waiver of Subrogation은 같은 건가요?
별개의 조항입니다. Additional Insured는 담보를 확장하고, Waiver of Subrogation은 보험사의 구상권을 제한합니다.
추가 피보험자로 등재되어 있어도 대위권 포기 Endorsement가 없으면, 보험사가 클레임 지급 후 바이어에게 구상권을 행사할 수 있습니다. 미국 계약서에서는 통상 두 조항을 함께 요구하므로 별도로 점검해야 합니다.04Primary and Noncontributory는 왜 요구하나요?
바이어 자신의 CGL 보험보다 납품업체의 보험이 먼저 적용되도록 하여, 클레임 발생 시 바이어 보험의 손해율 상승을 방지하기 위한 조항입니다.
ISO CG 20 01이 표준 Endorsement이며, 서면 계약에서 이를 요구하고 추가 피보험자 Endorsement가 함께 부가되어 있을 때 효력이 발생합니다.05국내 보험사가 ACORD COI를 발급해 주나요?
일부 국내 보험사와 대부분의 외국계 보험사 한국 지점에서 ACORD 25 양식의 COI를 발급할 수 있습니다.
ACORD 양식이 불가한 경우, 자체 양식의 영문 가입증명서를 발행받아 바이어에게 수용 가능 여부를 사전 확인하는 것이 현실적 대안입니다.06Blanket Additional Insured 특약이면 개별 등재가 필요 없나요?
Blanket(포괄적) Additional Insured Endorsement는 서면 계약으로 추가 피보험자 등재를 요구하는 모든 상대방을 자동으로 담보하므로, 개별 등재 없이도 적용됩니다.
다만 바이어가 COI에 자신의 법인명 명시를 요구하는 경우가 있으므로, Blanket 특약이 있더라도 COI의 Certificate Holder란에 바이어 정보를 정확히 기재해야 합니다.07Endorsement 추가 시 보험료가 추가되나요?
Additional Insured, Waiver of Subrogation, Primary & Noncontributory Endorsement 모두 추가 보험료가 발생할 수 있으며, 보험사·담보 범위에 따라 금액이 다릅니다.
보험사에 계약서 보험 요건 전체를 공유하고 필요한 Endorsement를 한꺼번에 견적받고 진행하시면 됩니다.08수출 계약 체결 전 보험 요건 대응 절차는 어떻게 되나요?
계약서 보험 조항 확인 → 보험사에 원문 공유 → 충족 가능 항목·불가 항목 분류 → Endorsement 부가·COI 발급 → 바이어 제출 순서로 진행합니다.
계약서 서명 전에 보험 요건 대응을 완료하는 것이 원칙입니다. 서명 후 충족 불가 항목이 발견되면 계약 이행에 차질이 생길 수 있으므로, 계약 검토와 보험 점검을 병행하세요.미국 바이어 보험 요구사항, 증권 문구 맞추기가 필요하신가요?
비즈인슈어런스는 수출 계약서의 보험 조항 분석부터 Endorsement 부가, COI 발급까지 안내합니다.
계약서 원문을 공유해 주시면 보험 요건 충족 방안을 검토해 드립니다.