E&O(Errors & Omissions)와 PI(Professional Indemnity)의 차이, 업종별 어떤 용어를 사용하는지, CGL과의 담보 구분, Tech E&O의 특수성, 설계·기술납품 병행 시 보험 설계까지 총정리합니다. | |
| Title |
|
| Writer |
|
작성일: 2026. 8. 5
목차
• E&O와 PI는 무엇이 다른가요
• 업종별 E&O·PI 용어 사용 지도
• Tech E&O — IT·SaaS 기업의 특수한 담보
• E&O·PI와 CGL의 담보 경계
• 설계와 기술납품 병행 시 보험 설계
• E&O·PI보험 자주 묻는 질문
E&O와 PI는 무엇이 다른가요
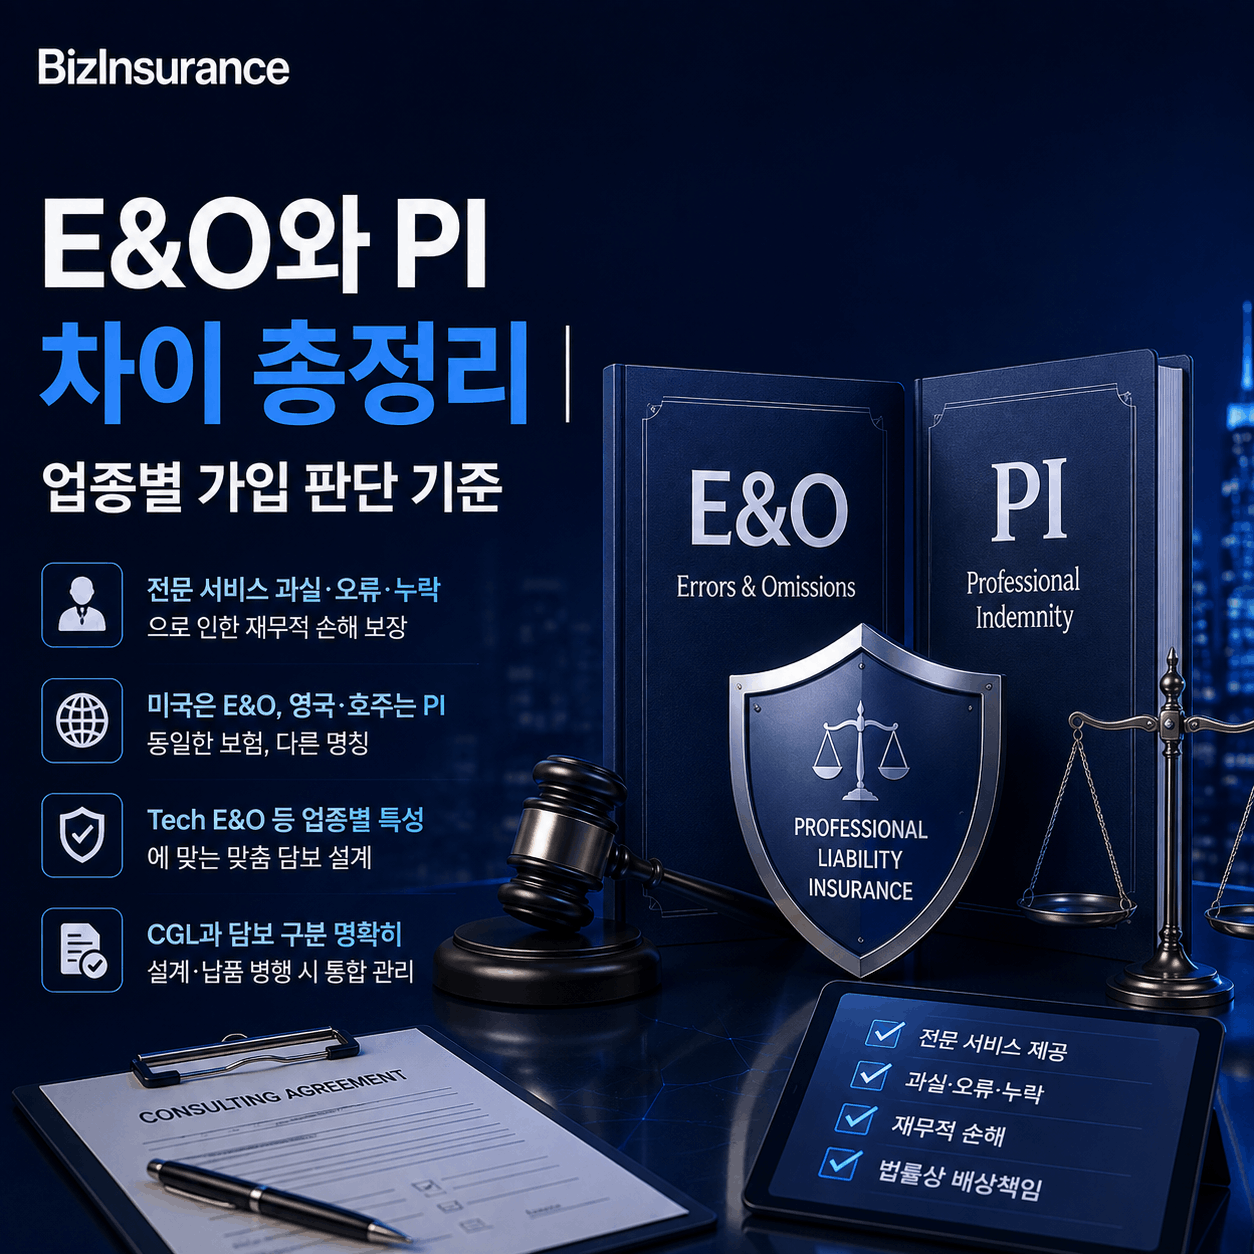
E&O(Errors & Omissions)와 PI(Professional Indemnity)는 전문 서비스의 과실·오류·누락으로 인한 고객의 재무적 손해를 담보하는 동일한 유형의 보험이며, 미국에서는 E&O, 영국·호주에서는 PI라는 명칭을 사용합니다.
Apex Insurance Brokers에 따르면, PI와 E&O는 동일한 노출(전문 과실로 인한 민사 배상책임)을 담보합니다. 영국은 "전문직의 의무 위반에 대해 보상(indemnify)한다"는 개념에서 PI라는 용어가 정착했고, 미국은 "서비스 제공 중 발생한 오류(errors)와 누락(omissions)"이라는 개념에서 E&O라는 용어가 정착했습니다. 국제 계약에서는 "Professional Liability"가 두 용어를 포괄하는 중립적 상위 개념으로 점점 더 많이 사용되고 있습니다.
Vouch에 따르면, 다수의 미국 보험사가 현재 "Professional Liability / Errors & Omissions / Professional Indemnity"를 하나의 증권에 병기하는 추세이며, 보험 약관의 핵심 보상 조항(Insuring Agreement)은 E&O와 PI 양식 모두에서 실질적으로 동일합니다.
실무 기준: 계약서에 "E&O Insurance"가 요구되어 있는데 보유 증권 명칭이 "Professional Indemnity"인 경우, 보험사에 영문 COI 발급 시 두 용어를 병기해 달라고 요청하면 됩니다. 용어 차이로 계약 이행이 지연되는 것을 방지할 수 있습니다.
업종별 E&O·PI 용어 사용 지도
E&O보험과 PI보험은 본질은 동일한 보험이지만, 업종·지역에 따라 선호하는 명칭이 다릅니다. 계약서에 명시된 용어가 어느 체계인지 파악하면 보험 대응이 쉬워집니다.
| 업종 | 주로 사용하는 용어 | 국문 대응 |
|---|---|---|
| IT·SaaS·소프트웨어 | E&O / Tech E&O | 전문인배상책임보험 또는 E&O보험 |
| 부동산 중개 | E&O | 전문인배상책임보험 |
| 건축·엔지니어링 | PI / Professional Liability | 설계·감리 손해배상보험 |
| 회계·법률·컨설팅 | PI (영국) / E&O (미국) | 전문인배상책임보험 |
| 의료 | Medical Malpractice | 의료배상책임보험 |
TechInsurance에 따르면, IT·SaaS 분야에서는 E&O라는 명칭이 더 일반적이며, 건축·엔지니어링·법률 분야에서는 Professional Liability 또는 PI라는 명칭이 더 많이 사용됩니다. 의료 분야는 Medical Malpractice라는 고유 명칭을 사용하지만, 보험의 기본 구조(전문 과실 → 배상책임 → Claims-Made)는 동일합니다.
Tech E&O — IT·SaaS 기업의 특수한 담보
Tech E&O(Technology Errors & Omissions)는 일반 E&O보험에 IT 특유의 위험(시스템 장애, 데이터 손실, SLA 위반, 소프트웨어 오류)을 추가한 확장 담보로, Cyber 보험과 결합하여 제공되는 경우가 많습니다.
IT 컨설팅 회사가 고객사의 시스템을 구축했는데, 소프트웨어 결함으로 고객사의 전자상거래 플랫폼이 다운되어 매출 손실이 발생한 경우가 대표적 Tech E&O 클레임입니다. 일반 E&O는 "조언의 과실"을 중심으로 담보하지만, Tech E&O는 "기술 제품·서비스 자체의 성능 부족"까지 담보한다는 점에서 범위가 넓습니다.
Tech E&O와 Cyber 보험은 별개이지만, 일부 보험사는 두 담보를 하나의 패키지(Tech E&O + Cyber)로 제공합니다. Tech E&O가 "기술 과실로 인한 고객의 경제적 손해"를 담보하는 반면, Cyber 보험은 "데이터 유출·사이버 공격으로 인한 피보험자 자신의 비용(포렌식, 통지, 복구)"을 담보합니다. IT 기업은 두 담보가 모두 필요한 경우가 많습니다.
E&O·PI와 CGL보험의 담보 경계
E&O·PI는 전문 서비스 과실로 인한 경제적 손해(Financial Loss)를, CGL보험은 제3자 신체상해·재물손해(Bodily Injury & Property Damage)를 담보합니다. CGL에서 전문직 과실은 면책이므로, 두 보험은 상호 보완 관계입니다.
예를 들어 건축 설계사무소의 설계 오류로 건물 벽체가 붕괴한 경우, 행인의 부상과 발주자가 부담한 재시공 비용 모두 PI 담보 영역입니다. 설계사무소의 CGL에는 통상 전문서비스 면책조항(Professional Services Exclusion)이 부가되어, 설계 행위에서 기인한 사고는 대인·대물 사고라도 CGL에서 담보되지 않기 때문입니다. CGL은 사무실 방문객의 낙상, 현장 답사 중 발생한 일반 과실 사고처럼 전문 업무와 무관한 영역을 담보합니다. 두 보험의 담보 영역이 이렇게 구분되므로, 전문 서비스를 제공하는 기업은 두 보험을 함께 가입하는 것이 표준입니다.
실무 기준: 해외 계약서에 "Professional Liability / E&O" 요건과 "CGL" 요건이 동시에 명시되어 있다면, 두 보험을 각각 가입하고 COI에 별도로 기재해야 합니다. 하나의 CGL 증권으로 E&O 요건을 충족하려고 하면 바이어 측에서 거절됩니다.
설계와 기술납품 병행 시 보험 설계
설계(자문)와 제품 납품(제조·시공)을 동시에 수행하는 기업은 E&O·PI와 CGL의 담보 영역이 모두 필요하며, 두 보험 사이에 담보 공백(Coverage Gap)이 없는지 점검해야 합니다.
Design-Build(설계·시공 일괄) 기업, 맞춤형 산업 설비를 설계·제작·납품하는 엔지니어링 기업, IT 시스템 설계와 구축을 동시에 수행하는 SI 기업이 대표적입니다. 이런 기업은 하나의 프로젝트에서 "설계 과실"(E&O·PI)과 "제품·시공 하자"(CGL·PL)가 동시에 발생할 수 있습니다.
설계·납품 병행 기업의 보험 설계 체크리스트
① E&O·PI 약관에 "제품 납품" 관련 업무가 담보 범위에 포함되는지 확인
② CGL 약관에 "전문 서비스 과실" 면책이 있는지 확인 (통상 면책)
③ 두 보험 사이에 담보 공백(Coverage Gap)이 없는지 보험사와 함께 점검
④ 프로젝트별로 설계 용역비와 제품 납품 금액을 분리하여 보험료 산출 근거 제공
E&O·PI보험 FAQ
자주 묻는 질문과 실무 관점의 답변
01E&O와 PI는 무엇이 다른가요?
실질적으로 동일한 보험입니다. E&O는 미국식, PI는 영국·호주식 명칭이며, 모두 전문 서비스 과실로 인한 재무적 손해를 담보합니다.
용어 차이로 계약 이행이 지연되지 않도록, 경우에 따라서는 영문 COI 발급 시 두 용어를 병기할 수 있습니다.02IT 컨설팅은 PI인가 E&O인가?
IT 업계에서는 E&O(특히 Tech E&O)라는 명칭을 주로 사용합니다. 담보 내용은 PI와 동일하되, Tech E&O는 시스템 장애·소프트웨어 오류 등 IT 특유의 위험을 추가로 담보합니다.
해외 IT 고객이 "E&O insurance"를 요구하면 Tech E&O 증권으로 대응하세요.03E&O·PI와 CGL을 둘 다 가입해야 하나요?
전문 서비스를 제공하면서 사무실·현장이 있는 기업이라면, E&O·PI(전문 과실)와 CGL(시설·작업 사고)을 모두 가입하는 것이 표준입니다.
CGL에서 전문직 과실은 면책이므로, CGL만으로는 전문 서비스 관련 클레임에 대응할 수 없습니다.04Tech E&O와 Cyber 보험은 같은 건가요?
별개의 담보입니다. Tech E&O는 기술 과실로 인한 고객의 경제적 손해를, Cyber 보험은 데이터 유출·사이버 공격으로 인한 피보험자 자신의 비용과 타인에 대한 피해를 담보합니다.
많은 보험사가 Tech E&O + Cyber를 하나의 패키지로 제공하므로, 별도 가입보다 패키지가 비용 효율적일 수 있습니다.05계약서에 E&O가 요구되는데 PI 증권만 있으면 어떻게 하나요?
PI와 E&O는 동일한 보험이므로, 보험사에 COI 발급 시 "Professional Indemnity / Errors & Omissions" 두 용어를 병기해 달라고 요청하면 됩니다.
상황에 띠라 달라질 수 있지만 요청에 추가 비용 없이 대응할 수 있습니다.06설계와 제품 납품을 동시에 하면 보험을 어떻게 구성해야 하나요?
설계 과실은 E&O·PI로, 제품·시공의 하자는 CGL보험의 Products/Completed Operations Hazard로 담보하므로 두 보험 모두 가입해야 하며, 담보 공백이 없는지 보험사와 함께 점검해야 합니다.
프로젝트별로 설계 용역비와 납품 금액을 분리하면 보험료 산출이 정확해지고 불필요한 할증을 방지할 수 있습니다.07방어비용이 한도에 포함되는 약관은 불리한가요?
방어비용이 한도 내(Defense Costs Within Limits)이면 소송 비용이 증가할수록 실제 배상에 사용할 수 있는 한도가 줄어듭니다. 한도 외(Defense Costs In Addition) 약관이 보호 수준이 높습니다.
E&O·PI 약관 비교 시 반드시 방어비용 처리 방식을 확인하세요. 국내에서는 방어한도가 총보상한도에 포함하는 방식을 운영합니다.08국문 전문인배상책임보험은 E&O인가요 PI인가요?
국문 전문인배상책임보험은 E&O와 PI 모두에 대응하는 상품입니다. 해외 계약서에서 E&O 또는 PI를 요구하면, 국문 증권의 담보 범위가 해당 요건을 충족하는지 확인하고 영문 COI를 발급받으세요.
담보 범위·한도·담보 지역이 해외 요건에 맞는지는 보험사와 함께 점검해야 합니다.E&O·PI 보험, 업종에 맞는 담보를 설계하세요
비즈인슈어런스는 E&O·PI·Tech E&O·CGL 담보 구성 분석과 해외 계약 요건 대응을 안내합니다.
업종·서비스 유형에 맞는 최적의 보험 설계를 상담받아 보세요.